La Ratings Manager de Moody’s Local Argentina explicó en San Nicolás Debate cómo funciona la calificación de riesgo crediticio para empresas, qué pasos puede dar una pyme para acercarse al mercado de capitales sin necesidad de saltar directo a la emisión sin aval y cómo la volatilidad electoral que se esperaba para 2027 parece estar llegando antes de lo previsto.
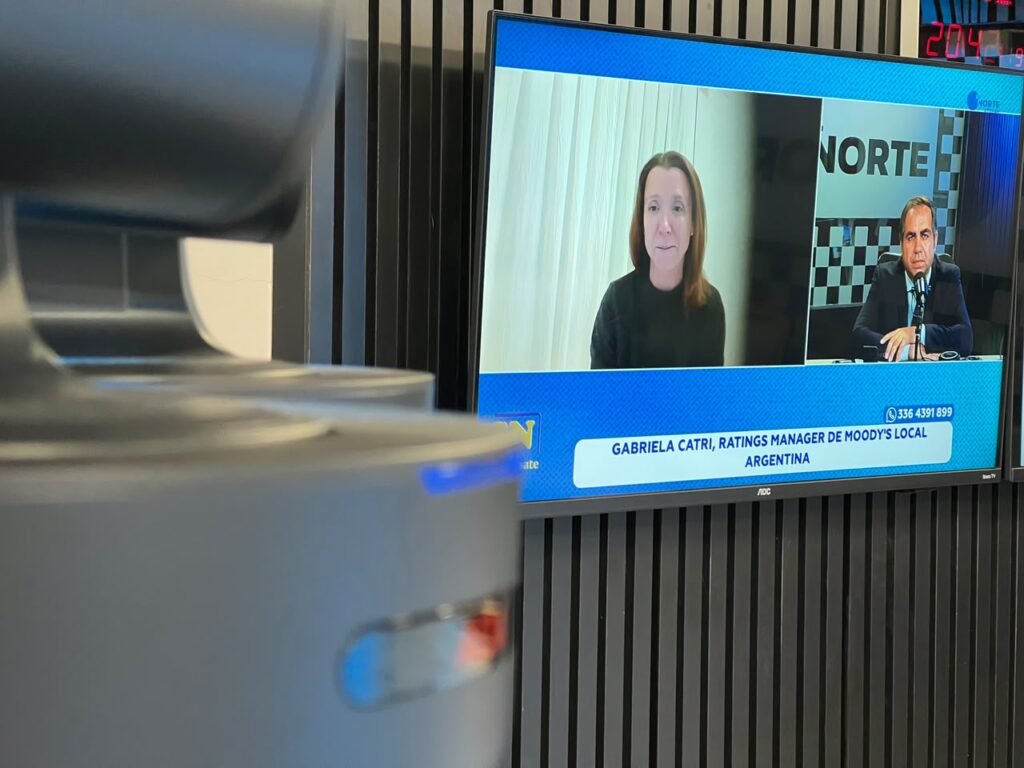
En una nueva entrega de la temporada 32 de San Nicolás Debate, producido por la Federación de Comercio e Industria de San Nicolás y conducido por Baltasar Schubert, la invitada fue Gabriela Catri —Ratings Manager de Moody’s Local Argentina & Uruguay, donde lidera el equipo de analistas y gestiona carteras de calificación de riesgo crediticio—. Con la claridad pedagógica de quien sabe que su trabajo suena lejano para el ciudadano común pero tiene consecuencias muy concretas sobre cómo las empresas acceden al financiamiento, Catri explicó qué hace Moody’s, cómo puede una pyme acercarse al mercado de capitales y qué está pasando con la volatilidad financiera en la antesala del año electoral.
Moody’s en Argentina: dos negocios, un mismo objetivo
Para situar a la audiencia, Catri explicó la estructura de la organización en el país. Moody’s opera en Argentina a través de dos negocios complementarios. Por un lado, Moody’s Ratings califica transacciones en los mercados internacionales. Por otro, Moody’s Local —donde trabaja Catri— califica las transacciones del mercado de capitales doméstico: compañías y bancos que emiten deuda en Argentina para financiarse localmente. «Acompañamos a compañías muy grandes, como las del sector energético, y también a empresas más pequeñas que están dando sus primeros pasos en el mercado de capitales», señaló.
El equipo que lidera es de casi 20 analistas que cubren un portafolio de más de 70 compañías no financieras en distintos sectores. Pero más allá de los números, lo que define el trabajo de Moody’s es su rol como opinión independiente: aunque las empresas son quienes las contratan, sus informes están dirigidos al inversor. «Le estamos diciendo al inversor cuál es el riesgo que tiene comprar una obligación negociable de determinada compañía», explicó. Esa independencia es la que da valor a la calificación.
Qué mide una calificación: no el pasado sino el futuro
Ante la pregunta sobre cómo funciona el proceso analítico, Catri fue precisa en una distinción que suele confundirse: Moody’s no es un auditor. Trabaja con información que proveen las propias compañías —entre la que se incluye información auditada— pero su mirada es prospectiva, no histórica. «Lo que intentamos que nuestras calificaciones sean es prospectivas. Le estamos hablando al inversor sobre cómo creemos que va a estar la compañía en el próximo año o en los próximos tres años», señaló.
El proceso para una empresa que se acerca por primera vez a una calificadora dura entre cuatro y seis semanas, con mucho ida y vuelta entre el analista y la compañía. Se analizan las proyecciones, la estructura de capital, el nivel de deuda que la empresa tiene y el que se siente cómoda teniendo, la volatilidad esperada de su generación de flujo. El resultado es una calificación dentro de una escala relativa —triple A, doble A, triple B, entre otras— que ubica a esa empresa respecto del resto del portafolio calificado.
El camino de la pyme al mercado de capitales: no hay que empezar por el final
Uno de los aportes más valiosos de la entrevista fue la descripción del camino gradual que puede recorrer una pyme para llegar al mercado de capitales sin sentir que tiene que dar un salto al vacío. «No necesariamente hay que pensar en el mercado de capitales como una compañía saliendo a emitir 100% sin garantía», aclaró Catri.
El primer paso suele ser el descuento de cheques. Luego, las obligaciones negociables avaladas: instrumentos que permiten a la empresa salir al mercado con el respaldo de una sociedad de garantía recíproca, reduciendo el riesgo percibido por el inversor. Recién cuando la empresa ya tiene experiencia en el mercado, conoce la dinámica y tiene un buen perfil crediticio, puede plantearse la pregunta de si está en condiciones de emitir sin aval y acceder así a tasas más bajas. «Muchas compañías llegan a nosotros en ese momento, para hacer una prueba y ver cuál sería su calificación», explicó.
El mensaje central fue de apertura: el mercado de capitales no es un club exclusivo para grandes empresas. Es un camino con escalones, y la pyme que no lo conoce debería informarse y perderle el miedo. «Hay muchos pasos anteriores para ir tanteando el mercado, de la mano de una buena sociedad de garantía o un buen banco que te acompañe», señaló.
La volatilidad que se esperaba para 2027 llegó antes
Al analizar el contexto económico y su impacto sobre las empresas que buscan financiamiento, Catri ofreció una lectura que llamó la atención: la inestabilidad que todos esperaban para el año electoral de 2027 parece estar adelantándose. Las semanas de volatilidad recientes —en parte generadas por factores externos a la Argentina pero también por la proximidad de un calendario electoral largo— ya están afectando las decisiones de las compañías que querían salir al mercado. «La suba de tasas y sobre todo la volatilidad le agrega incertidumbre a las compañías que estaban tratando de identificar si es el momento o no de salir», señaló.
En ese contexto, la pregunta que muchas empresas se hacen es si tiene sentido convalidar una tasa más alta esperando que baje, o si es mejor esperar un período de mayor estabilidad. «Habrá que ver si esto se estabiliza y si hay algún período más largo de calma antes de que arranque de lleno el calendario electoral», señaló Catri, reconociendo que la volatilidad, por definición, dificulta la planificación.
El potencial del mercado de capitales argentino
Al cierre, Catri evaluó el estado del mercado de capitales local con una perspectiva comparada. Respecto a la región, el mercado argentino tiene mucho potencial pero todavía no es suficientemente profundo. Los plazos de las emisiones son cortos —consecuencia directa de la inestabilidad histórica del país— cuando deberían ser más largos para una economía del tamaño de la argentina. «Es un mercado bastante transaccional, de obligaciones de muy corto plazo. Debería tener mucha más profundidad», señaló.
Pero también reconoció avances: en los últimos tiempos hubo cambios regulatorios importantes que simplificaron procesos y estimularon el acercamiento de más compañías al mercado. Esa tendencia, si se sostiene en el tiempo y la estabilidad macroeconómica acompaña, puede transformar el mercado de capitales argentino en una herramienta genuina de financiamiento para la pyme. «Definitivamente debería ser un mercado mucho más profundo, para el tamaño de la economía que tiene Argentina», cerró Catri, con la convicción de quien trabaja todos los días para que eso ocurra.