La abogada previsional del estudio Manescalvo y Asociados volvió a San Nicolás Debate para aclarar cuándo el empleador puede legalmente intimar a un trabajador a jubilarse, qué pasa con el contrato de trabajo durante ese proceso, las jubilaciones anticipadas por actividades especiales y cómo detectar si el haber fue mal liquidado.
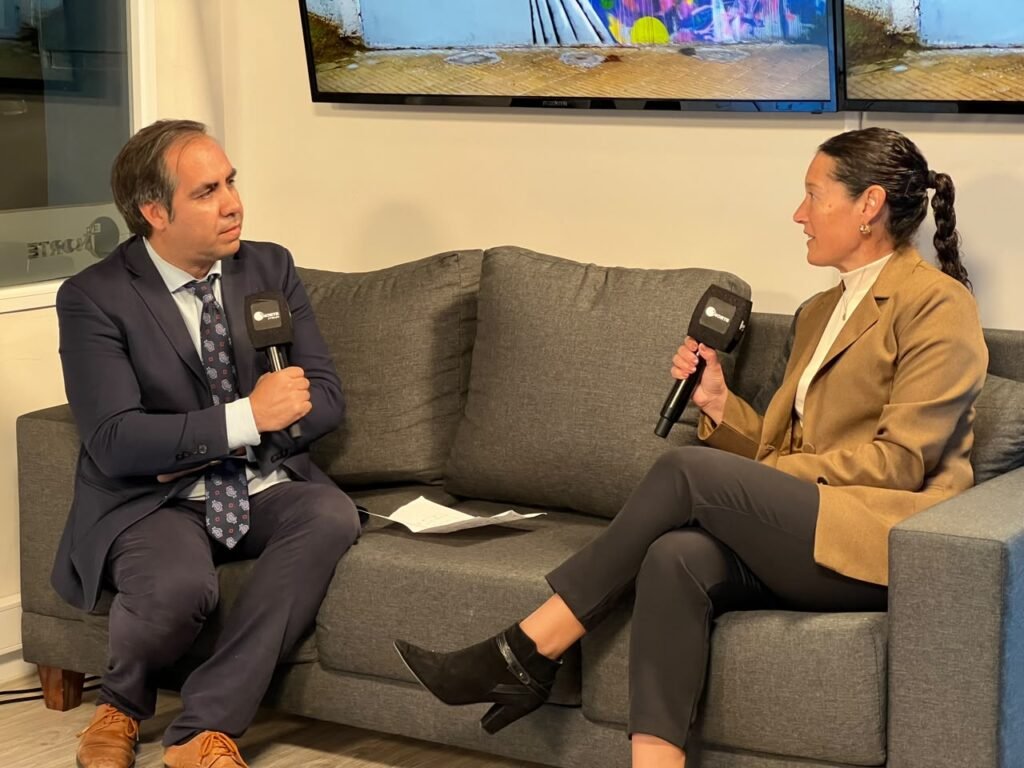
En una nueva entrega de la temporada 32 de San Nicolás Debate, producido por la Federación de Comercio e Industria de San Nicolás y conducido por Baltasar Schubert, regresó al segmento previsional del programa la doctora Viviana Weibert, abogada del estudio Manescalvo y Asociados —con sede en Urquiza 32, en el edificio de la Federación de Comercio e Industria, con atención los martes, miércoles y jueves de 13 a 16 horas—. Esta vez el foco no estuvo en la planificación anticipada —tema de su primera visita— sino en las situaciones concretas que enfrentan los trabajadores cuando el momento de la jubilación se acerca o ya llegó: las intimaciones del empleador, los derechos durante la transición y la posibilidad de que el haber liquidado por ANSES esté mal calculado.
El empleador no puede intimar a cualquiera en cualquier momento
El primer punto que Weibert aclaró fue uno que genera confusión frecuente: cuándo puede un empleador legalmente intimar a un trabajador a jubilarse. La respuesta está en el artículo 252 de la Ley de Contrato de Trabajo y las condiciones son dos, simultáneas e irrenunciables: el trabajador debe tener 70 años cumplidos y debe reunir un mínimo de 30 años de aportes. «No alcanza con la edad. Si no se reúnen los 30 años de aportes, la intimación no procede», señaló Weibert con énfasis.
La consecuencia de una intimación realizada sin que se cumplan ambos requisitos no es menor: el empleador podría enfrentar un juicio laboral por haberla efectuado de manera ineficaz. «Es una intimación ineficaz que puede llevar al empleador a tener que pagar una indemnización», advirtió. Por eso el consejo para el trabajador que recibe una intimación y no tiene del todo claro si cumple con las condiciones es el mismo de siempre: asesorarse con un abogado previsional antes de tomar cualquier decisión.
Un punto adicional que aclaró Weibert sobre los 30 años de aportes es que no tienen que corresponder a la misma empresa ni al mismo empleo. Se computan todos los períodos aportados a lo largo de la vida laboral, en cualquier modalidad —relación de dependencia, autónomo, distintas empresas—. Lo que importa es el total acumulado.
El año de protección: cómo funciona el contrato de trabajo durante la transición
Una vez que la intimación procede —ambas condiciones cumplidas— comienza un período que muchos trabajadores desconocen: el empleador está obligado a mantener el puesto de trabajo por un año adicional o hasta que la jubilación sea otorgada, lo que ocurra primero. «Esos son los plazos: un año o el otorgamiento del beneficio, lo que se suceda antes», explicó Weibert.
Esta protección es relevante porque el proceso de tramitación de la jubilación ante ANSES puede demorarse más de lo esperado. Durante ese período, el trabajador sigue en relación de dependencia con todos sus derechos. Y al momento en que el beneficio es otorgado y cesa la relación laboral, el empleador no tiene obligación de pagar indemnización. «Eso es importante para que el empleador también lo sepa, porque el cese en ese momento no genera indemnización», señaló.
¿Se puede trabajar estando jubilado?
Ante la pregunta sobre si jubilarse implica no poder seguir trabajando, Weibert fue clara: sí se puede. La jubilación ordinaria es compatible con el trabajo en relación de dependencia en un servicio común. La excepción son las actividades con insalubridad o con calificación de trabajo penoso —las llamadas «actividades con calorías»— donde la compatibilidad requiere una recategorización específica. «Para trabajos comunes no hay incompatibilidad. El jubilado puede seguir trabajando», señaló.
También aclaró la diferencia entre jubilación y pensión. Son dos beneficios independientes entre sí y en general no son incompatibles: una persona puede cobrar simultáneamente su propia jubilación y una pensión por fallecimiento de su cónyuge. La excepción es la PUAM —Pensión Universal para el Adulto Mayor—, que tiene reglas claras de incompatibilidad con otros beneficios previsionales.
Jubilaciones anticipadas: quiénes pueden acceder antes de la edad general
Un segmento del sistema que muchos trabajadores desconocen es el de las actividades que permiten jubilarse antes de la edad general. Weibert mencionó los casos más frecuentes: trabajos con insalubridad, actividades con calorías, trabajadores del transporte público de pasajeros y trabajadores agrarios, entre otros. «Cada actividad especial tiene sus propios requisitos de años de aporte que deben ser probados», explicó, señalando que la carga de la prueba recae sobre el trabajador, que debe demostrar que efectivamente se desempeñó en esa actividad durante el tiempo requerido.
El haber puede estar mal liquidado: siempre conviene revisarlo
El último tramo de la entrevista abordó una situación que Weibert ve con frecuencia en su práctica: jubilados que no hicieron la revisión de su haber inicial y que años después descubren que ANSES cometió errores en la liquidación. «ANSES puede equivocarse. No todos los años de aporte pueden haber sido correctamente presentados. Siempre es conveniente hacer una revisión», señaló.
Esa revisión es especialmente importante para quienes no hicieron la planificación previa —determinar el haber estimado antes de iniciar el trámite— porque en ese caso llegan a la jubilación sin saber si lo que están cobrando corresponde a lo que efectivamente aportaron. Si hay diferencias, el camino es el reajuste previsional, que en una visita anterior al programa Weibert ya había explicado con detalle: proceso administrativo, apelación judicial y ejecución de sentencia cuando ANSES niega el reclamo.
La recomendación de cierre fue consistente con todo el segmento: planificar con tiempo, hacer la factibilidad jubilatoria antes de llegar a los 60 o 65 años, y no asumir que el camino está trazado cuando llega la edad. «Los trabajos están tan cambiantes y reunir los 30 años de aporte muchas veces resulta una tarea complicada. Hay que preverlo», cerró Weibert.