La asesora en planificación financiera nicoleña explicó en San Nicolás Debate la diferencia entre ahorrar e invertir, compartió reglas prácticas para ordenar los ingresos y advirtió sobre los riesgos del endeudamiento fácil. Además, habló de la necesidad de planificar el retiro y de cómo separar las finanzas personales de las del emprendimiento.
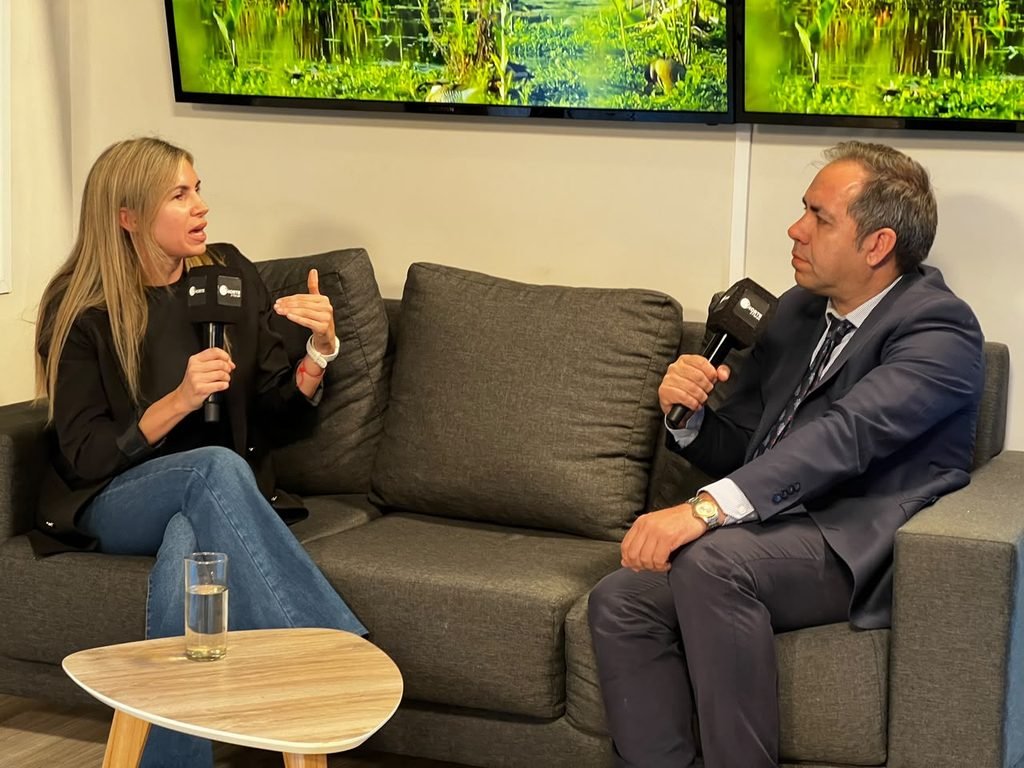
El primer bloque de San Nicolás Debate puso el foco en la educación financiera. Baltasar Schubert recibió a Gabriela Gamerro, ingeniera y asesora en planificación financiera, que dedica buena parte de su trabajo a difundir herramientas para administrar mejor el dinero en la vida cotidiana.
Ahorrar no es lo mismo que invertir
Gamerro comenzó por una distinción básica. Ahorrar, explicó, es el primer paso y requiere orden. Invertir implica dar un paso más: lograr que ese dinero no pierda valor y genere un rendimiento. En ese punto aclaró una confusión frecuente. «Muchas veces me dicen: “Yo invierto en dólares”. Perfecto, compran una moneda estable, pero el dólar también pierde poder adquisitivo, también tiene inflación», señaló. «Si compran dólares, están ahorrando, pero no están invirtiendo.»
Para elegir cómo invertir, propuso considerar tres aspectos: el perfil del inversor, que puede ser conservador, moderado o agresivo según la tolerancia a las pérdidas; el plazo en el que se necesitará el dinero; y el objetivo. «No es lo mismo ahorrar para irme de viaje a la costa en tres meses que para algo de mediano o largo plazo», ejemplificó.
Un edificio de tres pisos
Entre los errores más comunes, mencionó el de quienes necesitarán su dinero en seis meses o un año y lo colocan en renta variable, que requiere plazos más largos. Para evitarlo, propuso pensar las finanzas como «un edificio de tres pisos».
En el corto plazo, para objetivos como un viaje o la compra de un auto en uno o dos años, mencionó fondos comunes de inversión, obligaciones negociables o bonos de corto plazo. El mediano plazo, de cinco a ocho años, incluye metas como una remodelación o un cumpleaños de 15. El largo plazo, de 15 a 25 años, está pensado para la etapa de retiro.
Deuda buena y deuda mala
Sobre el endeudamiento, Gamerro sostuvo que la deuda no es mala en sí misma. La clave, explicó, está en entender para qué se toma y en qué condiciones. Para ordenar los ingresos, recomendó la regla 50-30-20: destinar el 50% a gastos fijos, el 30% a gastos variables y el 20% al ahorro.
Si una persona ya ahorra y la tasa resulta conveniente para alcanzar un objetivo, endeudarse puede tener sentido. En cambio, advirtió sobre el acceso rápido a créditos con tasas muy altas a través de billeteras virtuales y sobre el hábito de pagar el mínimo de la tarjeta. «Es como una bola de nieve que después es difícil de parar», afirmó, y recordó que la tarjeta de crédito también es una deuda.
Gastos hormiga y fondo de emergencia
Entre los hábitos recomendados, destacó identificar los gastos hormiga. Propuso hacer un ejercicio simple: calcular cuánto representa un café de 3.500 pesos cinco días por semana a lo largo de un año. «Uno se sorprende», aseguró.
También sugirió que quienes tienen ingresos estables separen el 30% destinado a gastos variables apenas cobran. «Cuando se termina, se termina», resumió. A eso sumó la importancia de contar con un fondo de emergencia equivalente a entre tres y seis meses de gastos, invertido en un fondo común para que genere rendimiento y permita afrontar imprevistos como la rotura del auto o de la heladera.
La jubilación que hay que construir
Gamerro advirtió que el sistema jubilatorio enfrenta un problema global: menos nacimientos, mayor expectativa de vida y una alta proporción de trabajo informal. Señaló que la situación es más delicada para monotributistas y autónomos, que en muchos casos acceden a la jubilación mínima, que según indicó ronda los 500.000 pesos. «Me pregunto quién vive con 500.000 pesos al mes», planteó.
Su recomendación fue empezar a prepararse cuanto antes, mediante instrumentos de largo plazo del mercado de capitales, como acciones u obligaciones negociables. Para quienes tienen dificultades para sostener el hábito del ahorro, mencionó los fondos de retiro, que permiten automatizar un aporte mensual. «La clave es la disciplina», subrayó.
Emprender con orden
En el caso de los emprendedores, insistió en separar el dinero personal del dinero del negocio, preferentemente en cuentas distintas. Explicó la regla 70-30: reinvertir el 70% de lo que genera el emprendimiento y destinar el 30% a ingresos personales, aunque aclaró que la proporción puede variar.
Para quienes tienen un proyecto pero poco capital, recomendó avanzar con cautela, construir una base de a poco y anticiparse a la estacionalidad. Contó el caso de una clienta que vende sushi y sabe que en invierno sus ventas bajan, por lo que necesita un fondo de respaldo para esos meses. «No abandonar todo a la primera caída, conocer el negocio y anticiparse», concluyó. «La planificación es fundamental en todo.»